Risque d’assurance
Définition
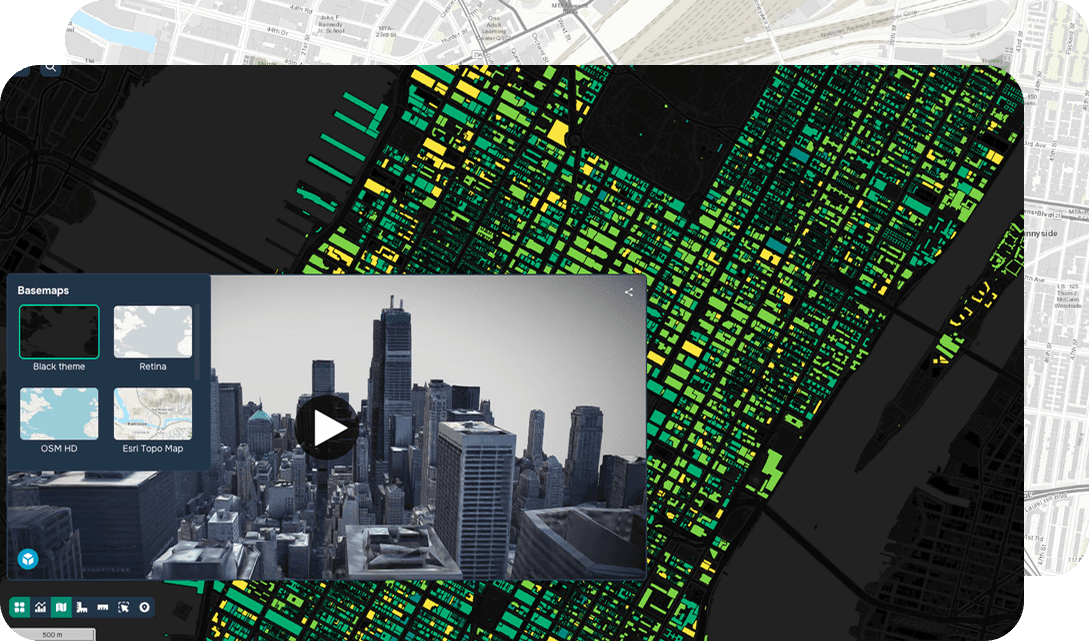
Le risque d’assurance, dans le contexte du SIG, désigne l’évaluation spatiale et la quantification de l’exposition potentielle à des pertes financières sur des zones géographiques définies, à l’aide de données géospatiales, d’analyse spatiale et de technologies de cartographie. Ce cas d’usage s’appuie sur les plateformes SIG pour intégrer des jeux de données variés — dont les registres de biens, les modèles d’élévation, les zones inondables, les couches d’activité sismique, les périmètres d’incendies de forêt et les informations démographiques — afin de modéliser et de visualiser la concentration des risques sur les territoires.
La technologie SIG permet aux assureurs et aux analystes géospatiaux de réaliser des techniques d’analyse spatiale avancées comme l’analyse de proximité, les opérations de superposition et la modélisation prédictive pour évaluer comment les facteurs géographiques influencent les décisions de souscription, la fréquence des sinistres et l’exposition du portefeuille. En géoréférençant les données de polices et de sinistres, les analystes peuvent identifier des schémas spatiaux que les méthodes tabulaires traditionnelles ne parviennent pas à détecter.
Les avantages pratiques sont significatifs : les actuaires obtiennent une tarification des primes plus exacte, les souscripteurs peuvent identifier les zones à haut risque et les cumuls d’exposition, et les équipes d’intervention en cas de catastrophe disposent d’une intelligence exploitable pour le tri des sinistres. De plus, la cartographie de conformité réglementaire et la délimitation des périmètres des traités de réassurance deviennent plus précises et plus défendables. En définitive, le SIG fait passer la gestion du risque d’assurance d’une évaluation réactive à un cadre de prise de décision proactif et spatialement intelligent.
FAQ
Qu’est-ce que le risque d’assurance dans le contexte du SIG ?
Le risque d’assurance en SIG désigne l’évaluation spatiale et la quantification de l’exposition potentielle à des pertes financières sur des zones géographiques définies, à l’aide de données géospatiales, de technologies de cartographie et d’analyse spatiale. Les plateformes SIG intègrent des jeux de données variés — comme les zones inondables, les couches d’activité sismique, les périmètres d’incendies de forêt et les registres de biens — pour modéliser et visualiser la concentration des risques sur les territoires. Cette approche transforme la gestion traditionnelle du risque d’assurance en un cadre de prise de décision proactif et spatialement intelligent.
Comment la technologie SIG est-elle appliquée à l’analyse du risque d’assurance ?
Le SIG est appliqué au risque d’assurance en géoréférençant les données de polices et de sinistres, puis en réalisant des techniques d’analyse spatiale avancées comme l’analyse de proximité, les opérations de superposition et la modélisation prédictive pour évaluer comment les facteurs géographiques influencent les décisions de souscription. Les analystes superposent des modèles d’élévation, des informations démographiques et des jeux de données d’aléas sur des cartes interactives pour identifier des schémas spatiaux que les méthodes tabulaires conventionnelles ne parviennent pas à détecter. Cette intelligence spatiale soutient une analyse plus précise des cumuls d’exposition et de la modélisation du risque de catastrophe sur des portefeuilles entiers.
Quels sont les avantages pratiques du SIG pour la gestion du risque d’assurance ?
Les avantages pratiques du SIG en gestion du risque d’assurance comprennent une tarification actuarielle des primes plus exacte, une meilleure identification des zones à haut risque et une meilleure visibilité des cumuls d’exposition pour les souscripteurs. Les équipes d’intervention en cas de catastrophe disposent d’une intelligence géospatiale exploitable pour un tri efficace des sinistres après des catastrophes naturelles. De plus, la cartographie de conformité réglementaire et la délimitation des périmètres des traités de réassurance deviennent plus précises, plus transparentes et plus défendables lorsqu’elles s’appuient sur la technologie SIG.
Quelles sont les principales considérations techniques lors de la mise en œuvre d’une plateforme de risque d’assurance fondée sur le SIG ?
Une mise en œuvre réussie d’un risque d’assurance fondé sur le SIG exige d’intégrer des jeux de données géospatiaux de grande qualité — dont les modèles numériques d’élévation, les couches de zones inondables de la FEMA et les données de biens au niveau de la parcelle — dans une plateforme SIG évolutive capable de gérer de grands jeux de données spatiaux. L’exactitude du géocodage est critique, car un appariement d’adresses imprécis peut placer des polices à tort dans des zones de risque et fausser l’analyse d’exposition. Les organisations devraient aussi envisager une infrastructure SIG dans le cloud et des solutions de bases de données spatiales pour soutenir la notation du risque en temps réel, la visualisation du portefeuille et la mise à jour dynamique des couches cartographiques.